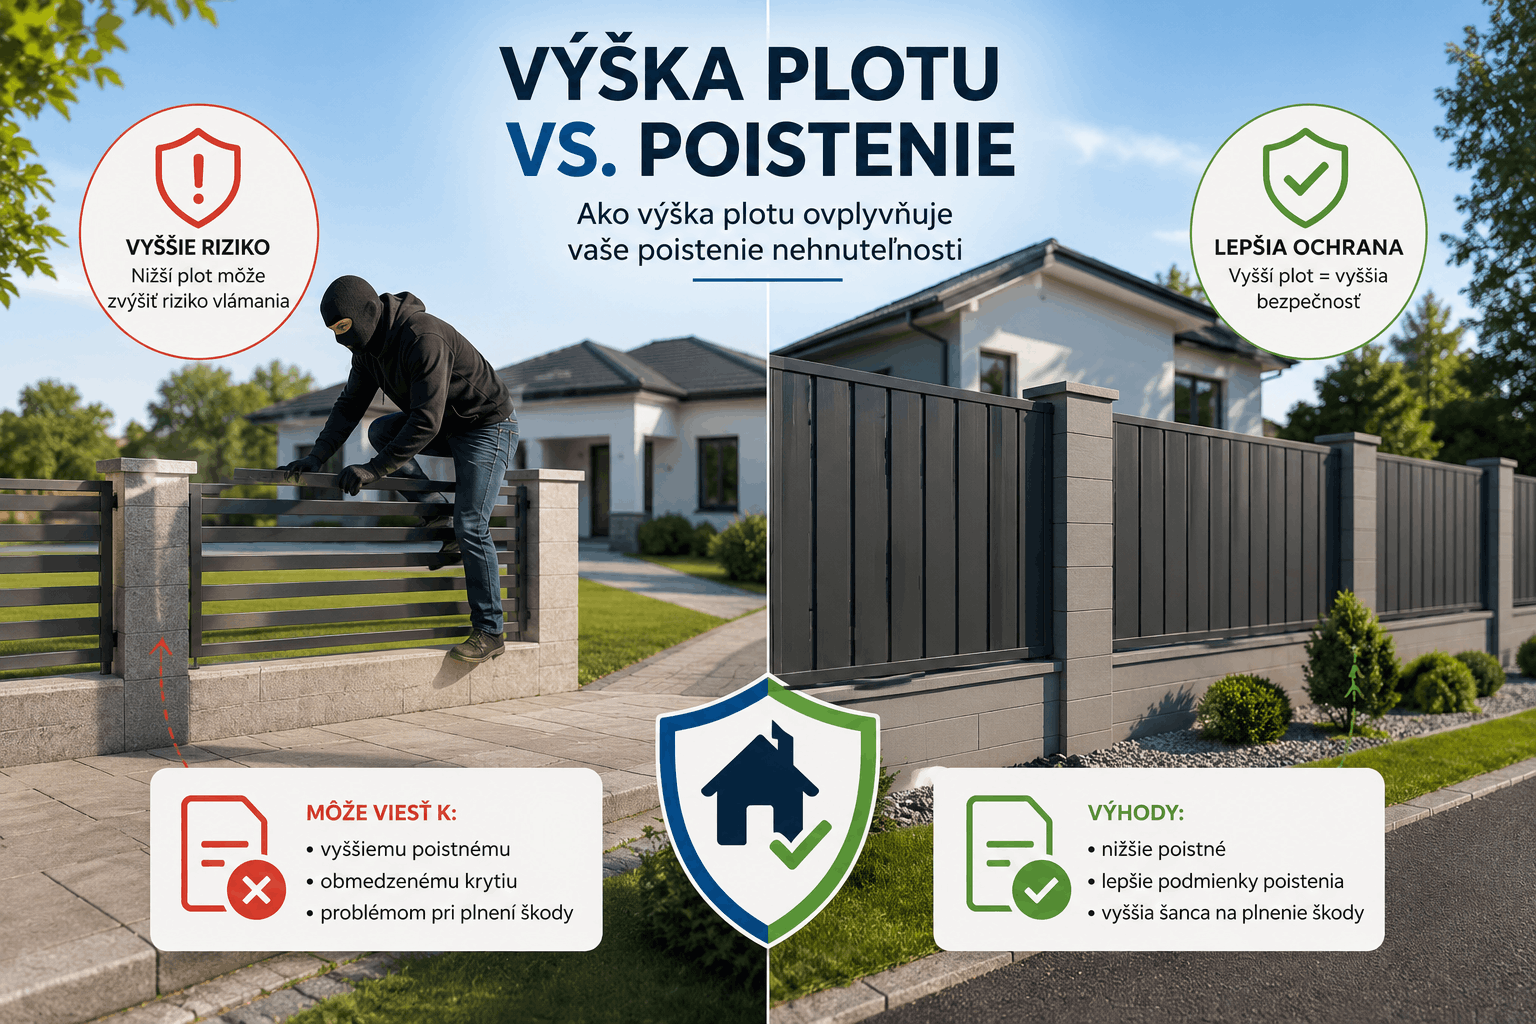
Výška plotu vs. poistenie
02 September 2026
Výška oplotenia a poistenie majetku: Na čo si dať pozor pri poistnej udalosti?
Správna výška a technické parametre oplotenia priamo ovplyvňujú posudzovanie poistných udalostí a výšku poistného plnenia pri škodách na majetku. Ploty sú v poistných zmluvách zvyčajne klasifikované ako vedľajšie stavby. Ich legislatívny stav a reálne vyhotovenie rozhodujú o tom, či vám poisťovňa v prípade poškodenia alebo krádeže preplatí plnú sumu škody.
1. Výška oplotenia z pohľadu Stavebného zákona
Aby bolo poškodené oplotenie riadne kryté poistením nehnuteľnosti, musí spĺňať platné legislatívne normy. Nelegálna alebo nahlásená čierna stavba je pre poisťovne dôvodom na krátenie či úplné zamietnutie plnenia.
- Priehľadný plot do 2,0 metra: Podľa stavebných pravidiel sa ľahké priehľadné oplotenie do výšky 2 metrov považuje za drobnú stavbu. Stačí ho ohlásiť obci.
- Nepriehľadný plot do 1,6 metra: Pevné, masívne a nepriehľadné materiály sú bez stavebného zámeru limitované nižšou hranicou (1,6 m).
- Oplotenie nad 2 metre: Vyžaduje zložitejšie povoľovacie procesy alebo stavebné povolenie. Ak takýto plot poškodí víchrica a vy nemáte potrebné povolenia, poistku vám neuznajú.
2. Ako funguje poistenie plotu (Limity krytia)
Mnoho majiteľov nehnuteľností žije v omyle, že poistná suma domu automaticky kryje plot v plnej hodnote.
- Percentuálny limit: Plot patrí medzi vedľajšie stavby. Poisťovne pre ne určujú limit plnenia vo výške 10 % až 20 % z celkovej poistnej sumy hlavnej nehnuteľnosti.
- Príklad z praxe: Ak máte dom poistený na 200 000 EUR, limit na všetky vedľajšie stavby (plot, altánok, garáž) bude cca 20 000 EUR až 40 000 EUR. Ak máte drahý betónový či kovaný plot okolo celého pozemku, tento limit nemusí stačiť.
- Pripoistenie nad rámec: Ak hodnota oplotenia presahuje štandardný limit balíka, je nutné ho pripoistiť osobitne na jeho reálnu novú hodnotu.
3. Typy poistných udalostí a vplyv výšky plotu
Živelné pohromy (Víchrica, krupobitie, pád stromu)
Pri živelných udalostiach sa posudzuje najmä statika a správne ukotvenie. Príliš vysoké, plné oplotenie (napr. plastové či betónové dielce) bez dostatočného základu vytvára vo vetre obrovský odpor. Ak statik poisťovne zistí, že výška nezodpovedala hĺbke kotvenia, plnenie bude skrátené z dôvodu zanedbania údržby a konštrukčných chýb.
Krádež a vandalizmus (Prekonanie prekážky)
Ak dôjde k odcudzeniu majetku zo záhrady (napr. drahé záhradné sedenie, kosačka), poisťovňa v podmienkach striktne definuje pojem "zabezpečenie proti krádeži prekonaním prekážky".
- Nízky dekoračný plot (do 1,2 metra) poisťovne často neuznávajú ako dostatočnú mechanickú zábranu.
- Pre uznanie krádeže zo záhrady sa vyžaduje, aby bol pozemok kompletne oplotený funkčným oplotením s uzamknutou bránou. Presné minimálne výšky (napr. 1,5 m alebo 1,6 m) pre uznanie prekonania prekážky nájdete vo Všeobecných poistných podmienkach (VPP) vašej konkrétnej poisťovne.
4. Čo robiť pri poškodení oplotenia?
Ak na vašom plote vznikla škoda (napr. po veternej smršti alebo náraze auta), postupujte podľa týchto krokov:
- Škodu ihneď odfoťte: Vyhotovte detailné zábery poškodenia aj celkové pohľady na oplotenie.
- Zabráňte ďalším škodám: Ak hrozí zrútenie plotu na ulicu, zabezpečte ho, no zvyšky neodhadzujte pred obhliadkou.
- Nahláste udalosť: Kontaktujte poisťovňu a počkajte na pokyny pracovníka venujúcemu sa likvidácii skôd.
- Pripravte si dokumentáciu: Pripravte si doklady o nadobudnutí, prípadne ohlásenie drobnej stavby, ktoré potvrdzuje legálnu výšku a stavbu plotu.
Plotom sa venujem už viac ako 15 rokov. Za ten čas som úspešne predal a namontoval kilometre oplotenia a prešiel si každou technickou výzvou priamo v teréne. Na tomto blogu s Vami zdieľam overené tipy, ako si vybrať ten správny plot, na čo si dať pozor pri montáži a aké príslušenstvo Vám ušetrí čas aj peniaze.
Podobné články